 Karir Pintar
Cara Menghitung THR: Rumus Masa Kerja Dibagi 12 dan Contohnya
Oleh Redaksi Karir Pintar25 September 2026Terakhir diperbarui
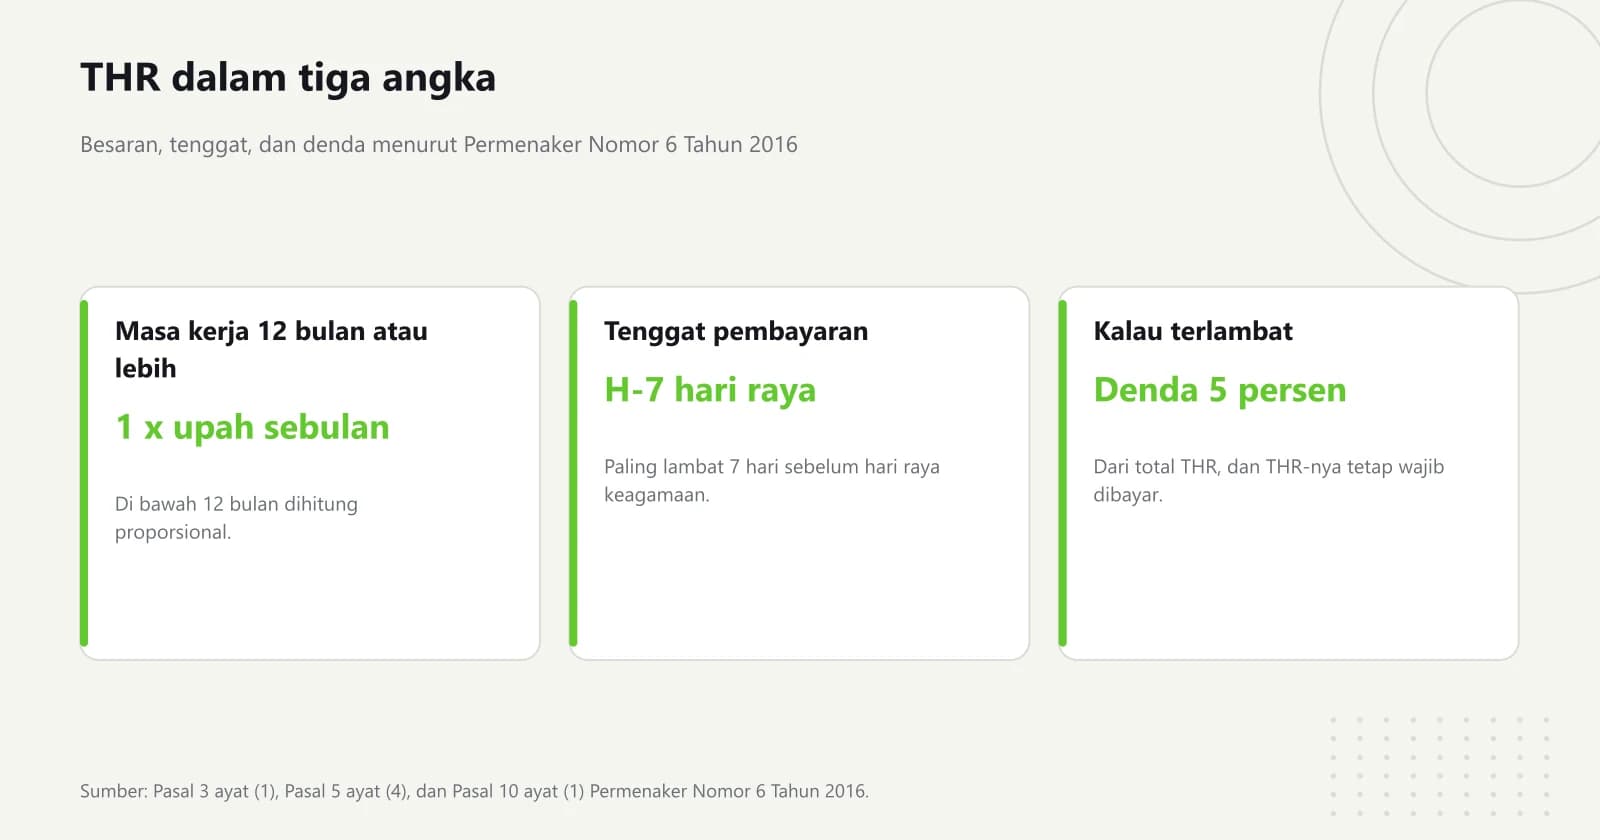
THR keagamaan dihitung dari satu rumus saja: masa kerja dibagi 12, dikali 1 bulan upah. Pekerja dengan masa kerja 12 bulan secara terus menerus atau lebih menerima 1 kali upah sebulan penuh, sedangkan yang masa kerjanya 1 bulan sampai kurang dari 12 bulan menerima secara proporsional. Rumus itu tertulis di Pasal 3 ayat (1) Permenaker Nomor 6 Tahun 2016, dan kewajiban membayarnya diperkuat Pasal 9 PP Nomor 36 Tahun 2021. Yang sering bikin hasilnya meleset bukan rumusnya, melainkan angka upah mana yang dikalikan.
Rumus THR pendek dan tidak berubah sejak 2016. Yang panjang adalah situasi di sekelilingnya: upah mana yang dipakai sebagai dasar, bagaimana kalau kamu pekerja harian lepas, dan apa yang bisa dilakukan kalau THR-nya telat atau dicicil. Artikel ini menelusuri naskah aturannya pasal demi pasal supaya kamu bisa memeriksa sendiri angka yang kamu terima.
Rumus THR dan dua cabang masa kerja
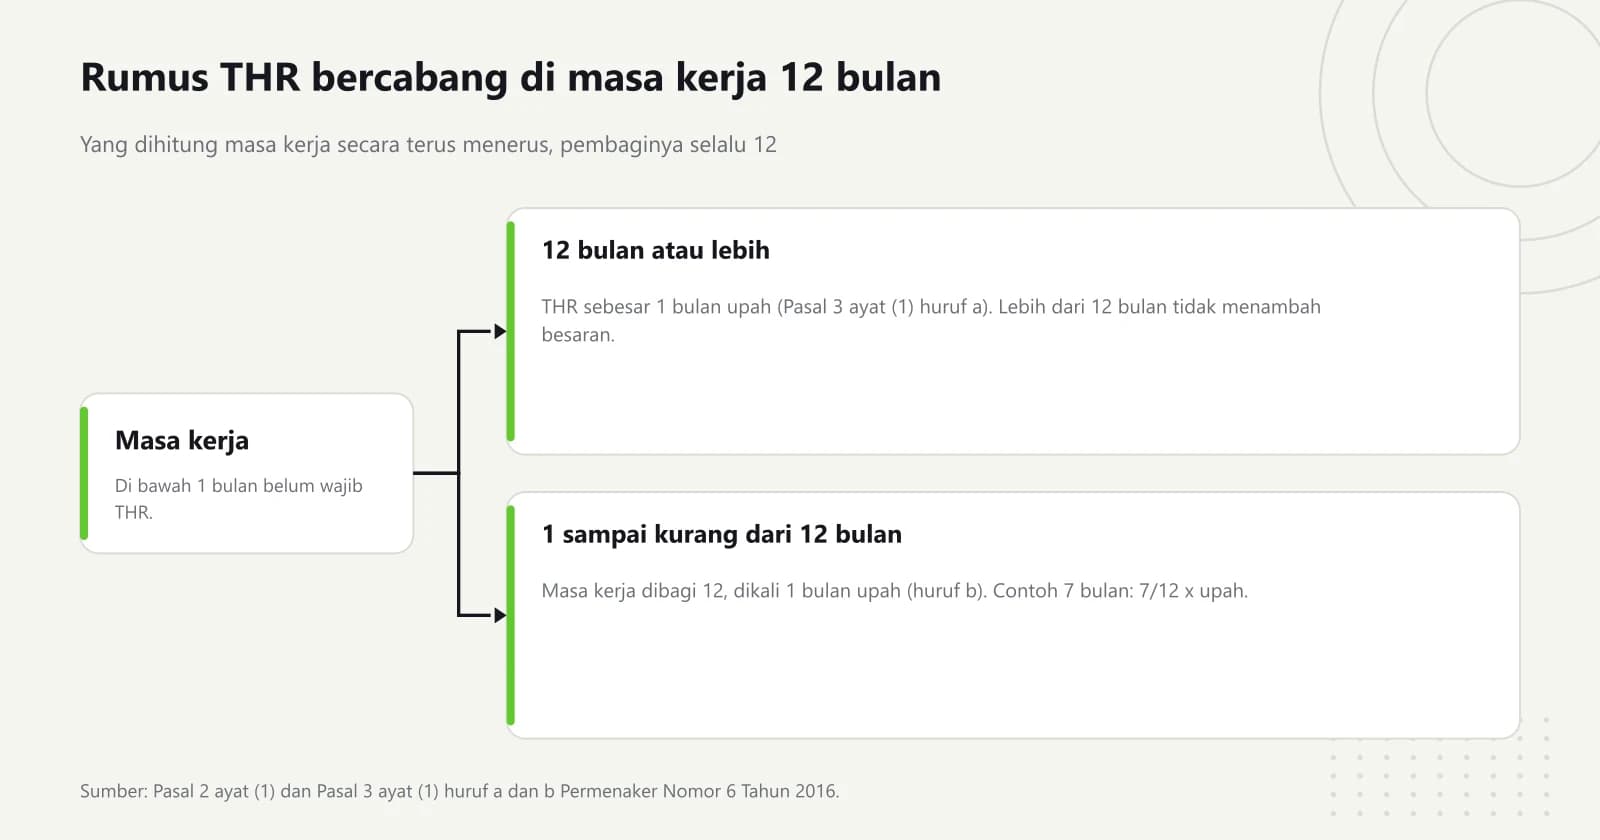
Seluruh perhitungan THR bercabang di satu titik saja, yaitu apakah masa kerjamu sudah mencapai 12 bulan secara terus menerus atau belum. Pasal 3 ayat (1) Permenaker Nomor 6 Tahun 2016 menuliskannya dalam dua huruf yang saling melengkapi.
Pekerja/Buruh yang telah mempunyai masa kerja 12 (dua belas) bulan secara terus menerus atau lebih, diberikan sebesar 1 (satu) bulan upah. Pekerja/Buruh yang mempunyai masa kerja 1 (satu) bulan secara terus menerus tetapi kurang dari 12 (dua belas) bulan, diberikan secara proporsional sesuai masa kerja dengan perhitungan: masa kerja dibagi 12, dikali 1 (satu) bulan upah.- Pasal 3 ayat (1) huruf a dan huruf b Permenaker Nomor 6 Tahun 2016
Pembaginya selalu 12, bukan jumlah bulan yang tersisa sampai hari raya dan bukan jumlah bulan dalam tahun berjalan. Perhatikan juga frasa secara terus menerus: yang dihitung adalah masa kerja yang berlanjut tanpa putus, bukan akumulasi dari beberapa periode terpisah.
Satu hal perlu disampaikan apa adanya: naskah Pasal 3 tidak mengatur pembulatan masa kerja yang tidak genap sebulan. Kalau masa kerjamu 7 bulan 20 hari, peraturannya tidak menyebutkan apakah sisa 20 hari dibulatkan ke atas, ke bawah, atau dihitung sebagai pecahan bulan. Praktiknya diserahkan ke perjanjian kerja atau peraturan perusahaan. Cara kami memperlakukan bagian yang tidak tertulis dijelaskan di halaman metodologi.
| Situasi pekerja | Besaran THR | Dasar |
|---|---|---|
| Masa kerja 12 bulan terus menerus atau lebih | 1 kali upah sebulan | Pasal 3 ayat (1) huruf a |
| Masa kerja 1 bulan sampai kurang dari 12 bulan | (masa kerja dibagi 12) x 1 bulan upah | Pasal 3 ayat (1) huruf b |
| Masa kerja kurang dari 1 bulan terus menerus | Belum ada kewajiban THR | Pasal 2 ayat (1) |
| Pekerja kontrak (PKWT) maupun pekerja tetap (PKWTT) | Rumus sama, tidak dibedakan | Pasal 2 ayat (2) |
| Pekerja harian lepas, masa kerja 12 bulan atau lebih | Dasar upahnya rata-rata upah 12 bulan terakhir sebelum hari raya | Pasal 3 ayat (3) huruf a |
| Pekerja harian lepas, masa kerja kurang dari 12 bulan | Dasar upahnya rata-rata upah tiap bulan selama masa kerja | Pasal 3 ayat (3) huruf b |
| Pekerja dengan upah satuan hasil | Dasar upahnya rata-rata upah 12 bulan terakhir sebelum hari raya | SE Menaker M/3/HK.04.00/III/2026 angka 5 |
Upah mana yang dikalikan
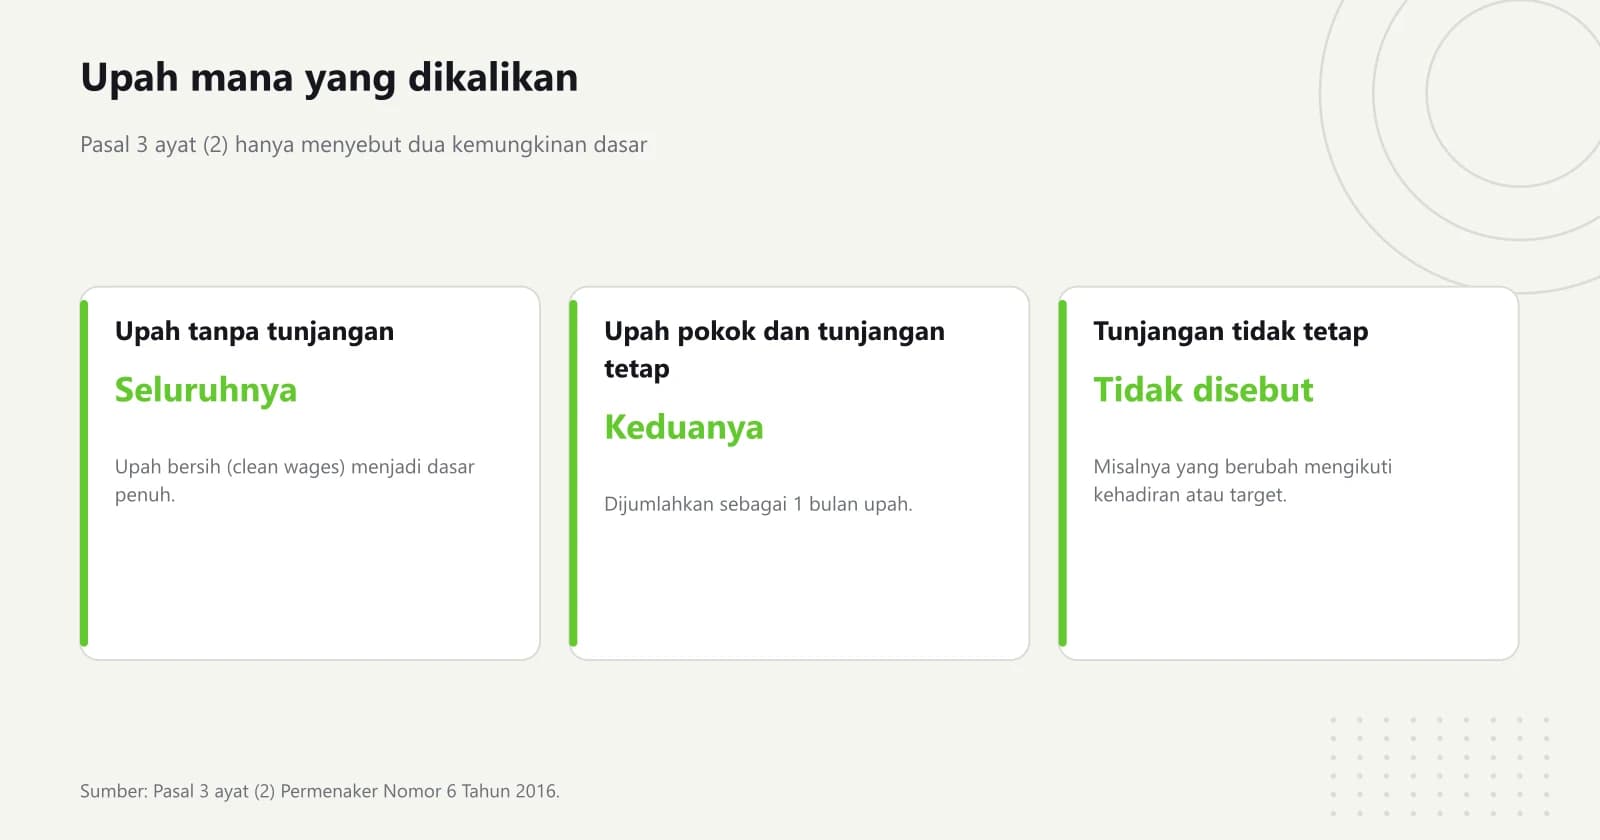
Di sinilah hasil hitungan paling sering meleset. Yang dimaksud 1 bulan upah bukan angka yang masuk rekeningmu, dan bukan pula seluruh penghasilan bulanan termasuk lembur dan uang makan harian. Pasal 3 ayat (2) membatasinya ke dua kemungkinan komponen saja.
| Komposisi upah di tempatmu | Yang dipakai sebagai 1 bulan upah |
|---|---|
| Upah tanpa tunjangan, yaitu upah bersih (clean wages) | Seluruh upah itu |
| Upah pokok ditambah tunjangan tetap | Upah pokok ditambah tunjangan tetap |
Dua baris itu memang seluruh isi pasalnya. Tunjangan tidak tetap tidak disebut sebagai komponen dasar THR. Tunjangan yang besarannya berubah mengikuti kehadiran, target, atau shift umumnya masuk kategori itu, sehingga tidak ikut dikalikan. Untuk memisahkannya, buka rincian di slip gaji kamu, dan mintalah ke HRD kalau slipmu tidak memerincinya.
Siapa yang berhak menerima THR
Syarat masuknya cuma satu angka, dan angkanya rendah. Pasal 2 ayat (1) mewajibkan pengusaha memberikan THR kepada pekerja yang telah mempunyai masa kerja 1 bulan secara terus menerus atau lebih. Ayat (2) menegaskan bahwa hak itu berlaku bagi pekerja yang hubungan kerjanya berdasarkan perjanjian kerja waktu tidak tertentu maupun perjanjian kerja waktu tertentu.
Artinya status kontrak bukan alasan untuk tidak diberi THR. Pekerja PKWT dengan masa kerja tiga bulan tetap berhak, hanya besarannya proporsional. Kalau belum yakin masuk kategori mana, baca dulu perbedaan PKWT dan PKWTT.
Ada empat ketentuan turunan yang juga diatur dan sering terlewat:
- Kena PHK menjelang hari raya. Pasal 7 ayat (1) mengatur bahwa pekerja dengan hubungan kerja PKWTT yang mengalami pemutusan hubungan kerja terhitung sejak 30 hari sebelum hari raya keagamaan tetap berhak atas THR. Ayat (3) menegaskan ketentuan ini tidak berlaku bagi pekerja PKWT yang perjanjiannya berakhir sebelum hari raya keagamaan.
- Dipindahkan ke perusahaan lain. Pasal 8 mengatur bahwa pekerja yang dipindahkan ke perusahaan lain dengan masa kerja berlanjut berhak atas THR di perusahaan yang baru, apabila dari perusahaan lama ia belum mendapatkan THR.
- Hari raya yang dipakai adalah hari rayamu sendiri. Pasal 5 ayat (1) menyatakan THR diberikan 1 kali dalam 1 tahun sesuai hari raya keagamaan masing-masing pekerja, dan Pasal 1 angka 2 memerincinya sebagai Idul Fitri, Natal, Nyepi, Waisak, dan Imlek. Waktu lain boleh disepakati lewat perjanjian kerja, peraturan perusahaan, atau perjanjian kerja bersama menurut Pasal 5 ayat (3).
- Wajib dalam bentuk uang rupiah. Pasal 6 menutup celah pembayaran berupa barang, parsel, atau voucher.
Contoh perhitungan bertahap
Semua nominal di bawah ini adalah angka contoh untuk mendemonstrasikan rumus, bukan data upah siapa pun dan bukan acuan besaran gaji. Ganti dengan angka upahmu sendiri. Yang mengikat dari bagian ini hanya urutan langkahnya, bukan nominalnya. Untuk acuan besaran upah di daerahmu, lihat UMR per provinsi dan kota.
Contoh pertama: masa kerja 15 bulan. Karena sudah melewati 12 bulan secara terus menerus, cabang yang berlaku adalah Pasal 3 ayat (1) huruf a. Masa kerja yang lebih dari 12 bulan tidak menambah besaran, karena pasalnya mematok 1 kali upah sebulan.
| Langkah | Hitungan | Hasil |
|---|---|---|
| 1. Tentukan cabangnya | Masa kerja 15 bulan, jadi 12 bulan atau lebih | Cabang THR penuh |
| 2. Kalikan | 1 x Rp4.500.000 | Rp4.500.000 |
| 3. THR yang diterima | Rp4.500.000 |
Contoh kedua: masa kerja 7 bulan. Sekarang cabangnya berpindah ke Pasal 3 ayat (1) huruf b, dan rumus proporsionalnya bekerja.
| Langkah | Hitungan | Hasil |
|---|---|---|
| 1. Tentukan cabangnya | Masa kerja 7 bulan, jadi 1 sampai kurang dari 12 bulan | Cabang proporsional |
| 2. Nilai per bulan masa kerja | Rp4.500.000 dibagi 12 | Rp375.000 |
| 3. Kalikan masa kerja | 7 x Rp375.000 | Rp2.625.000 |
| 4. THR yang diterima | Setara 7/12 x upah sebulan | Rp2.625.000 |
Contoh ketiga: pekerja harian lepas dengan masa kerja 8 bulan. Langkahnya bertambah satu, karena upah sebulannya harus dicari lebih dahulu. Pasal 3 ayat (3) huruf b menetapkan dasarnya adalah rata-rata upah yang diterima tiap bulan selama masa kerja. Misalkan total upah yang diterima selama 8 bulan itu Rp24.000.000.
| Langkah | Hitungan | Hasil |
|---|---|---|
| 1. Cari upah sebulan | Rp24.000.000 dibagi 8 bulan | Rp3.000.000 |
| 2. Nilai per bulan masa kerja | Rp3.000.000 dibagi 12 | Rp250.000 |
| 3. Kalikan masa kerja | 8 x Rp250.000 | Rp2.000.000 |
| 4. THR yang diterima | Setara 8/12 x rata-rata upah sebulan | Rp2.000.000 |
Untuk mencoba kombinasi angkamu sendiri tanpa menghitung manual, masukkan upah dan masa kerjamu ke kalkulator THR. Perlu diingat, THR adalah penghasilan bruto dan masih menjadi objek pemotongan pajak sebelum diterima. Untuk memperkirakan penghasilan bersih bulananmu, pakai kalkulator gaji bersih.
Kapan THR wajib dibayar dan apakah boleh dicicil
Tenggatnya sama di dua tingkat aturan sekaligus. Pasal 5 ayat (4) Permenaker Nomor 6 Tahun 2016 menyatakan THR wajib dibayarkan pengusaha paling lambat 7 hari sebelum hari raya keagamaan. Batas yang sama diulang di Pasal 9 ayat (2) PP Nomor 36 Tahun 2021 tentang Pengupahan, yang menyebutnya paling lama 7 hari sebelum hari raya keagamaan.
PP itu juga menempatkan THR dalam kerangka pengupahan nasional. Pasal 6 ayat (2) membagi penghasilan pekerja menjadi upah dan pendapatan non-upah, lalu Pasal 8 ayat (1) menyebut pendapatan non-upah berupa tunjangan hari raya keagamaan. Bedanya dengan insentif, bonus, dan uang servis di Pasal 8 ayat (2) terletak pada kata kerjanya: THR wajib diberikan menurut Pasal 9 ayat (1), sedangkan yang lain hanya dapat diberikan. THR bukan kebijakan baik hati perusahaan.
Angka 1 sampai 6 edaran itu menegaskan ulang isi Permenaker, mulai dari syarat masa kerja 1 bulan sampai aturan pekerja harian lepas. Satu ketentuan yang tidak ada di Permenaker tetapi muncul di edaran adalah angka 5: bagi pekerja yang upahnya ditetapkan berdasarkan satuan hasil, upah 1 bulan dihitung dari rata-rata upah 12 bulan terakhir sebelum hari raya keagamaan.
Kalau THR tidak dibayar, telat, atau dicicil
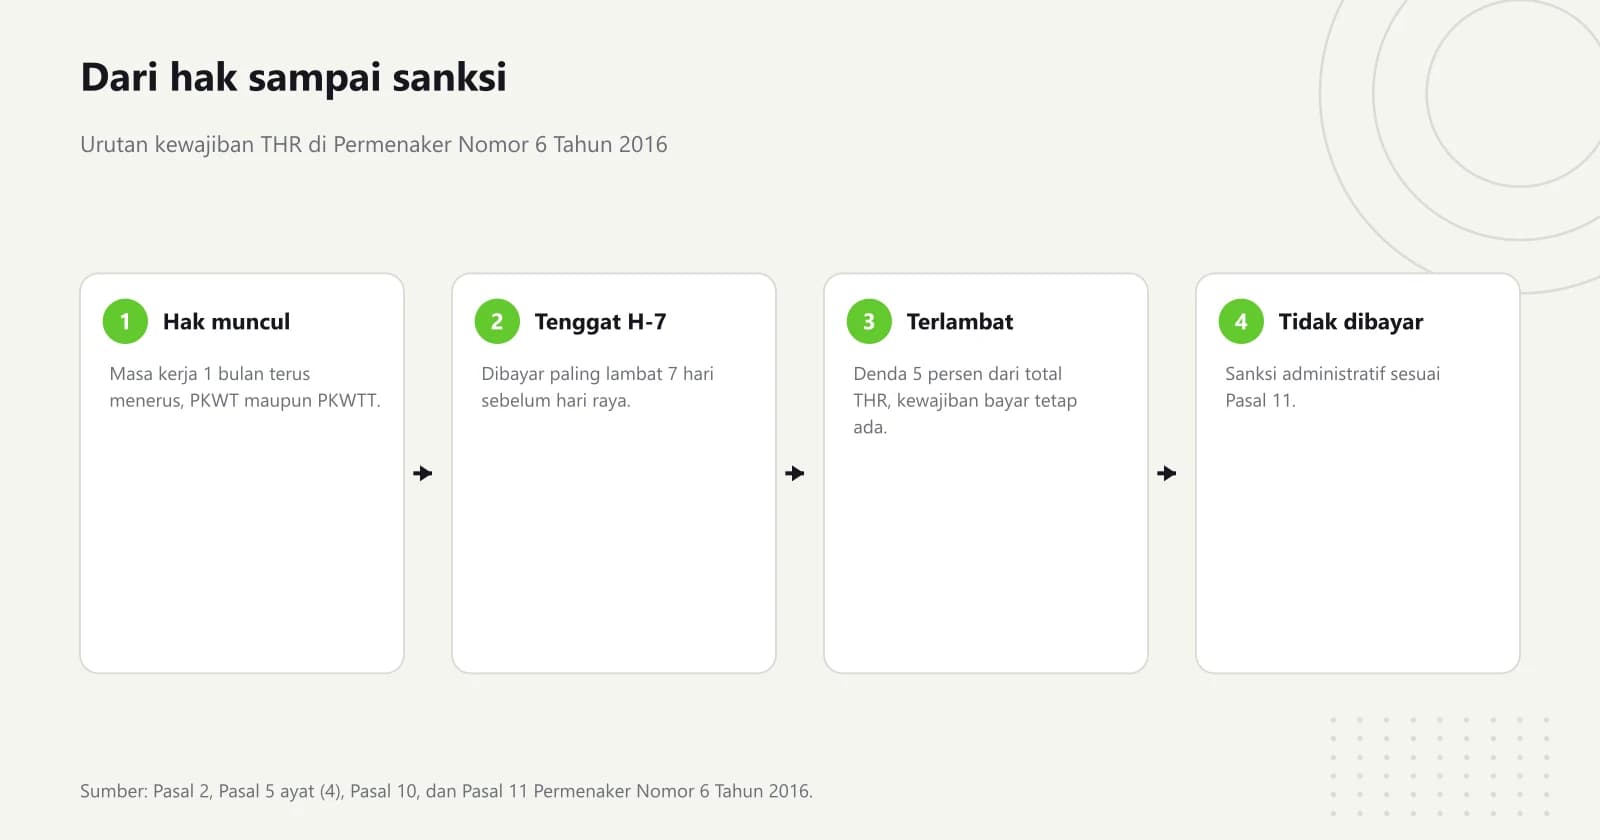
Permenaker Nomor 6 Tahun 2016 punya bab khusus untuk ini, yaitu Bab IV tentang Denda dan Sanksi Administratif. Ada dua konsekuensi yang berbeda, dan keduanya perlu dibedakan supaya harapanmu tidak salah tempat.
- Terlambat membayar: denda 5 persen. Pasal 10 ayat (1) menyatakan pengusaha yang terlambat membayar THR dikenai denda sebesar 5 persen dari total THR yang harus dibayar, terhitung sejak berakhirnya batas waktu kewajiban membayar. Ayat (2) menegaskan denda itu tidak menghilangkan kewajiban pengusaha untuk tetap membayar THR-nya.
- Tidak membayar sama sekali: sanksi administratif. Pasal 11 ayat (1) menyatakan pengusaha yang tidak membayar THR dikenai sanksi administratif.
Langkah praktis kalau THR-mu bermasalah, dari yang paling ringan:
- Kumpulkan buktinya lebih dulu: perjanjian kerja, peraturan perusahaan, slip gaji beberapa bulan terakhir, dan catatan tanggal masuk kerja. Kalau kamu sudah resign atau kena PHK, paklaring berguna untuk membuktikan masa kerja.
- Hitung sendiri angka yang seharusnya dengan rumus di artikel ini, atau lewat kalkulator THR, supaya kamu datang dengan angka, bukan sekadar perasaan kurang.
- Periksa dulu komponen upah yang kamu pakai. Kalau kamu keliru memasukkan tunjangan tidak tetap ke dasar perhitungan, angkamu akan kebesaran dan justru melemahkan posisimu.
- Sampaikan keberatan tertulis ke HRD dengan menyebut pasal dan angkanya, bukan keluhan umum.
- Kalau tidak ada perubahan, minta bantuan serikat pekerja, lalu adukan ke dinas tenaga kerja di kabupaten atau kota tempat perusahaan berada.
- Menjelang hari raya, pemerintah membuka kanal khusus. Pada bagian langkah pelaksanaan nomor 2, SE Menaker 2026 meminta tiap provinsi dan kabupaten atau kota membentuk Pos Komando Satuan Tugas Ketenagakerjaan untuk konsultasi dan penegakan hukum THR, terintegrasi lewat poskothr.kemnaker.go.id.
THR karyawan swasta bukan gaji ke-13
Dua istilah ini sering tertukar karena sama-sama pembayaran tambahan menjelang pertengahan tahun, padahal dasar hukum dan penerimanya berbeda sama sekali. THR keagamaan diatur Permenaker Nomor 6 Tahun 2016 dan PP Nomor 36 Tahun 2021, berlaku untuk pekerja di perusahaan, dan besarannya mengikuti masa kerja. Gaji ke-13 diatur Peraturan Pemerintah yang terbit baru setiap tahun anggaran, berlaku untuk aparatur negara dan penerima pensiun, dan komponennya ditetapkan sendiri di PP tahun itu.
Konsekuensinya praktis: rumus di artikel ini tidak berlaku untuk ASN, dan jadwal pencairan gaji ke-13 tidak bisa dipakai untuk memperkirakan kapan THR swasta cair. Rinciannya kami bahas terpisah di gaji ke-13.
THR juga bukan satu-satunya hak yang rumusnya diatur peraturan. Hitungan jam kerja di luar jam normal ada di cara menghitung upah lembur, gaji untuk masa kerja tidak penuh sebulan ada di gaji prorata, dan hak saat hubungan kerja berakhir ada di cara menghitung pesangon.
Baca juga
Sumber
Setiap angka di artikel ini dapat Anda telusuri ke sumber resmi berikut.
- Peraturan Menteri Ketenagakerjaan Nomor 6 Tahun 2016 tentang Tunjangan Hari Raya Keagamaan bagi Pekerja/Buruh di Perusahaan (naskah lengkap, memuat Pasal 1 sampai Pasal 12: syarat masa kerja 1 bulan, cakupan PKWT dan PKWTT, rumus masa kerja dibagi 12, komponen upah, aturan pekerja harian lepas, tenggat 7 hari, denda 5 persen, dan sanksi administratif) - JDIH Kementerian Ketenagakerjaan, 8 Maret 2016
- Halaman katalog Permenaker Nomor 6 Tahun 2016, memuat tanggal penetapan 8 Maret 2016 dan status Berlaku - JDIH Kementerian Ketenagakerjaan, 8 Maret 2016
- Metadata Permenaker Nomor 6 Tahun 2016 di Database Peraturan BPK, memuat tanggal pengundangan 8 Maret 2016 dan status Berlaku - Badan Pemeriksa Keuangan, 8 Maret 2016
- Peraturan Pemerintah Nomor 36 Tahun 2021 tentang Pengupahan (naskah lengkap, memuat Pasal 6 ayat (2) tentang upah dan pendapatan non-upah, Pasal 8 ayat (1) yang menyebut THR keagamaan sebagai pendapatan non-upah, dan Pasal 9 tentang kewajiban serta tenggat pembayarannya) - JDIH Kementerian Ketenagakerjaan, 2 Februari 2021
- Peraturan Pemerintah Nomor 49 Tahun 2025 tentang Perubahan Kedua atas PP Nomor 36 Tahun 2021 tentang Pengupahan (daftar perubahan di Pasal I, yang tidak mencakup Pasal 6, Pasal 8, maupun Pasal 9 tentang THR) - Badan Pemeriksa Keuangan, 2025
- Surat Edaran Menteri Ketenagakerjaan Nomor M/3/HK.04.00/III/2026 tentang Pelaksanaan Pemberian Tunjangan Hari Raya Keagamaan Tahun 2026 bagi Pekerja/Buruh di Perusahaan (memuat aturan upah satuan hasil pada angka 5 dan larangan mencicil pada angka 7) - JDIH Kementerian Ketenagakerjaan, 2 Maret 2026
- Menaker: THR Tak Bisa Dicicil, Wajib Dibayar Penuh (siaran resmi penerbitan SE THR 2026 dan pembentukan Posko Satgas THR) - Kementerian Ketenagakerjaan, 3 Maret 2026
- Halaman katalog Permenaker Nomor 6 Tahun 2016 di portal Peraturan JDIHN - Database Peraturan JDIHN, Kementerian Hukum, 8 Maret 2016
FAQ
Jawaban singkat untuk pertanyaan yang paling sering muncul.
Bagaimana rumus menghitung THR proporsional?
Bagi masa kerja dalam bulan dengan 12, lalu kalikan dengan 1 bulan upah. Rumusnya tertulis di Pasal 3 ayat (1) huruf b Permenaker Nomor 6 Tahun 2016. Misalnya masa kerja 7 bulan dengan upah sebulan Rp4.500.000 menghasilkan THR (7 dibagi 12) dikali Rp4.500.000, yaitu Rp2.625.000. Angka itu contoh perhitungan, bukan acuan besaran gaji.
Apakah karyawan kontrak PKWT dapat THR?
Dapat, dengan syarat masa kerja minimal 1 bulan secara terus menerus seperti diatur Pasal 2 ayat (1) Permenaker Nomor 6 Tahun 2016. Ayat (2) pasal yang sama menyebut THR diberikan kepada pekerja yang hubungan kerjanya berdasarkan perjanjian kerja waktu tidak tertentu maupun waktu tertentu, tanpa membedakan rumusnya. Yang membedakan besarannya hanya lama masa kerja, bukan status kontraknya.
Upah apa saja yang dipakai untuk menghitung THR?
Menurut Pasal 3 ayat (2) Permenaker Nomor 6 Tahun 2016, dasarnya adalah upah tanpa tunjangan yang merupakan upah bersih, atau upah pokok termasuk tunjangan tetap. Naskah pasalnya hanya menyebut dua komponen itu, sehingga tunjangan tidak tetap tidak masuk dasar perhitungan THR.
Kapan batas akhir perusahaan membayar THR?
Paling lambat 7 hari sebelum hari raya keagamaan, menurut Pasal 5 ayat (4) Permenaker Nomor 6 Tahun 2016 dan Pasal 9 ayat (2) PP Nomor 36 Tahun 2021. Surat Edaran Menaker Nomor M/3/HK.04.00/III/2026 menambahkan imbauan agar perusahaan membayarkannya lebih awal dari batas waktu tersebut.
Apakah THR boleh dicicil perusahaan?
Surat Edaran Menteri Ketenagakerjaan Nomor M/3/HK.04.00/III/2026 angka 7 menyatakan THR keagamaan wajib dibayarkan secara penuh dan tidak boleh dicicil. Perlu dicatat bahwa larangan ini berasal dari surat edaran, bukan dari naskah Permenaker Nomor 6 Tahun 2016, yang mengatur konsekuensi keterlambatan berupa denda 5 persen di Pasal 10.
Apa sanksinya kalau perusahaan tidak membayar THR?
Pasal 10 ayat (1) Permenaker Nomor 6 Tahun 2016 mengenakan denda 5 persen dari total THR yang harus dibayar kepada pengusaha yang terlambat, dan denda itu tidak menghapus kewajiban membayar THR-nya. Pasal 11 ayat (1) menyatakan pengusaha yang tidak membayar dikenai sanksi administratif, tetapi ayat (2) hanya merujuk ketentuan peraturan perundang-undangan tanpa memerinci bentuk sanksinya.
Artikel lain yang mungkin berguna
Lanjutkan membaca topik yang berdekatan.
Potongan Gaji BPJS Cuma 4 Persen, Sisanya Dibayar Perusahaan
Potongan BPJS dari gaji pekerja 4 persen: Kesehatan 1 persen, JHT 2 persen, Jaminan Pensiun 1 persen. JKK, JKM, dan JKP dibayar penuh perusahaan.
Baca artikelGaji Kepala Desa: Penghasilan Tetap, Sumber Dana, dan Dasar Hukumnya
Penghasilan tetap kepala desa 120 persen gaji pokok PNS golongan II/a menurut PP 16/2026, setara Rp2.620.800 per bulan, lengkap dengan sumber dana dan pasalnya.
Baca artikelGaji Presiden RI: Gaji Pokok, Tunjangan Jabatan, dan Dasar Hukum Tiap Angkanya
Gaji pokok Presiden RI Rp30.240.000 (rumus UU 7/1978 jo. PP 75/2000) dan tunjangan jabatan Rp32.500.000 (Keppres 68/2001), dipisahkan dari fasilitas jabatan.
Baca artikelMasih ada yang mengganjal soal panduan gaji?
Kirim pertanyaan Anda. Kami bantu jawab dengan acuan data resmi, bukan tebakan.
Tanya via WhatsApp